 EN
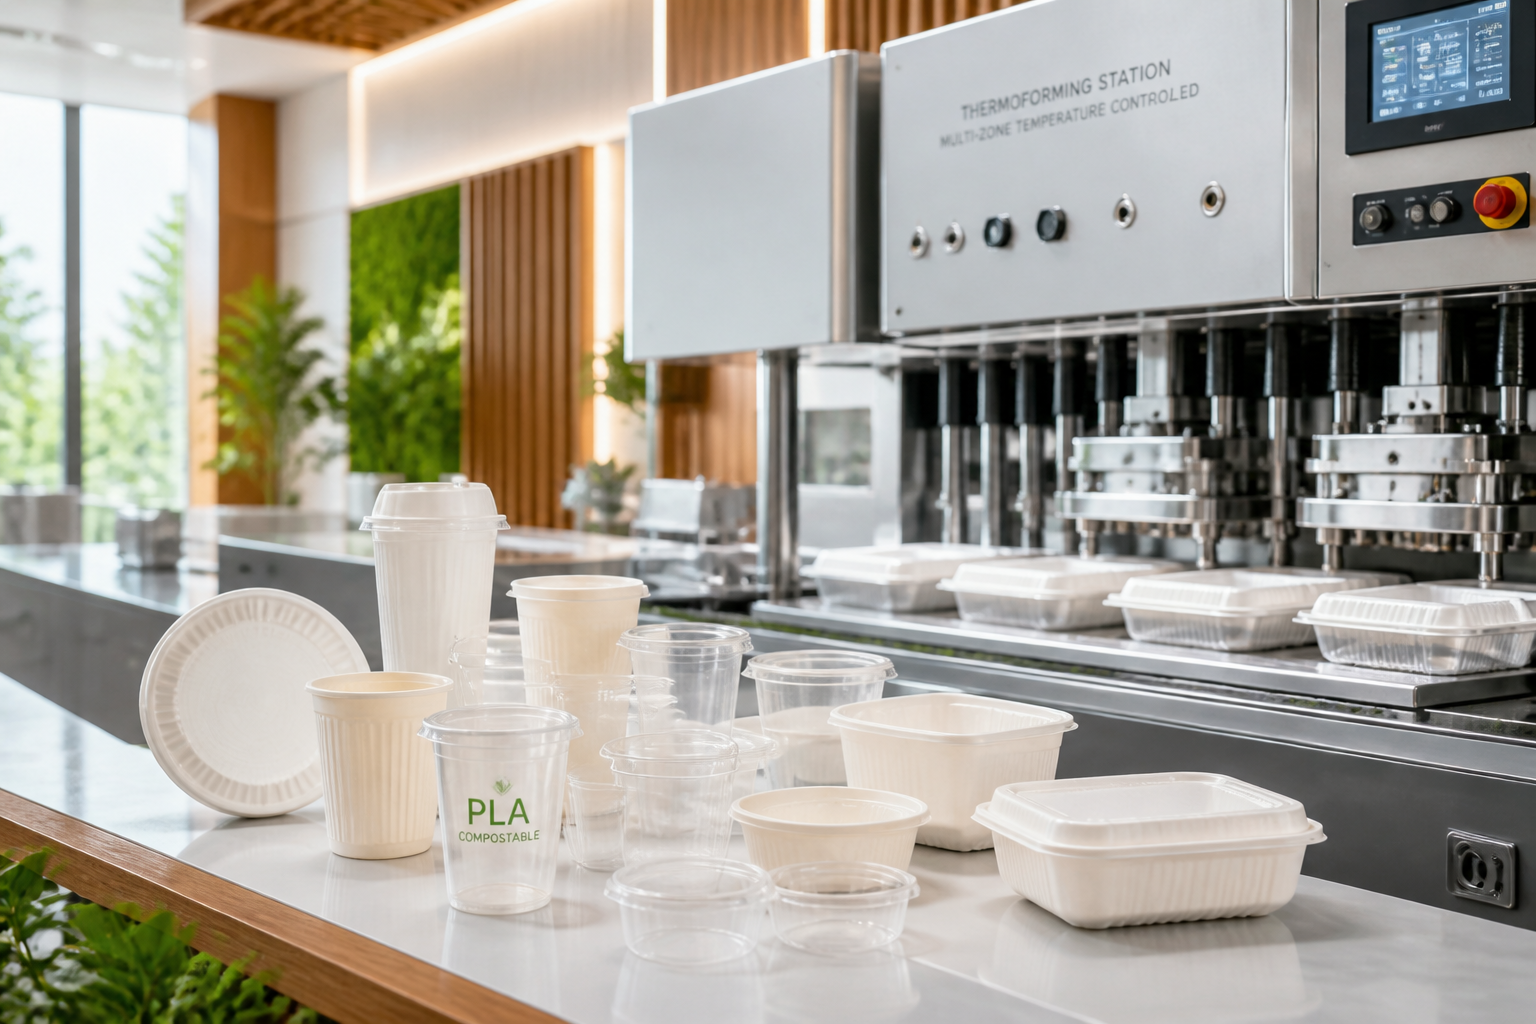
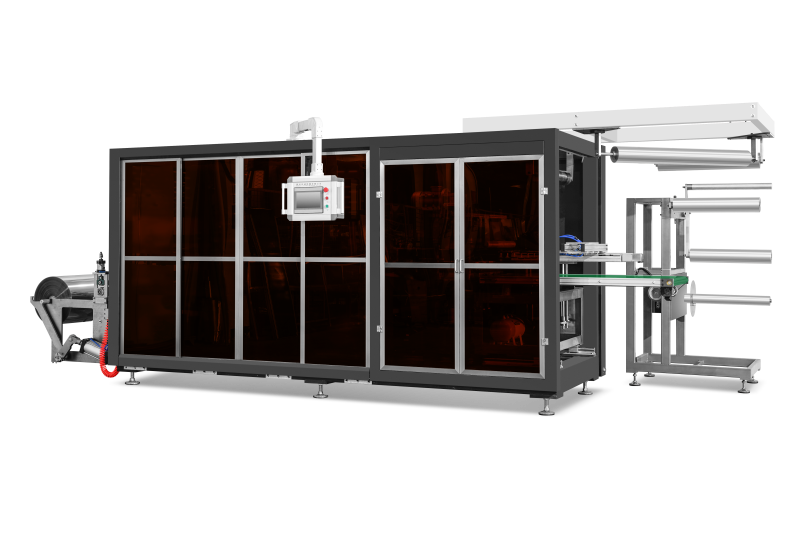
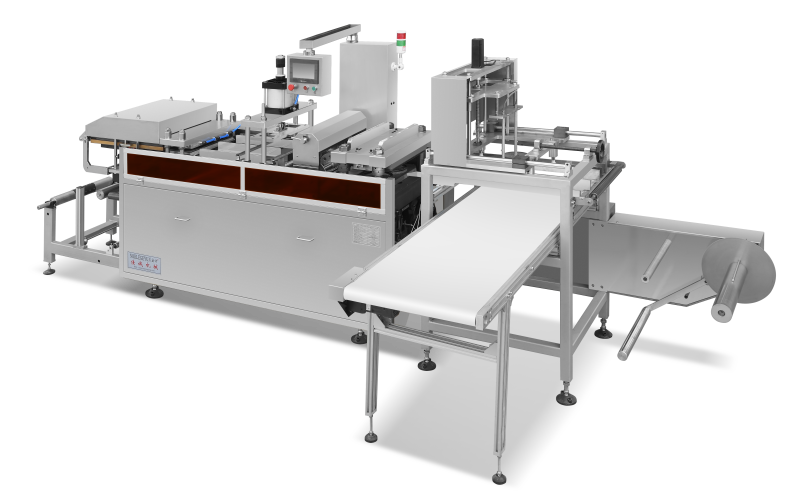
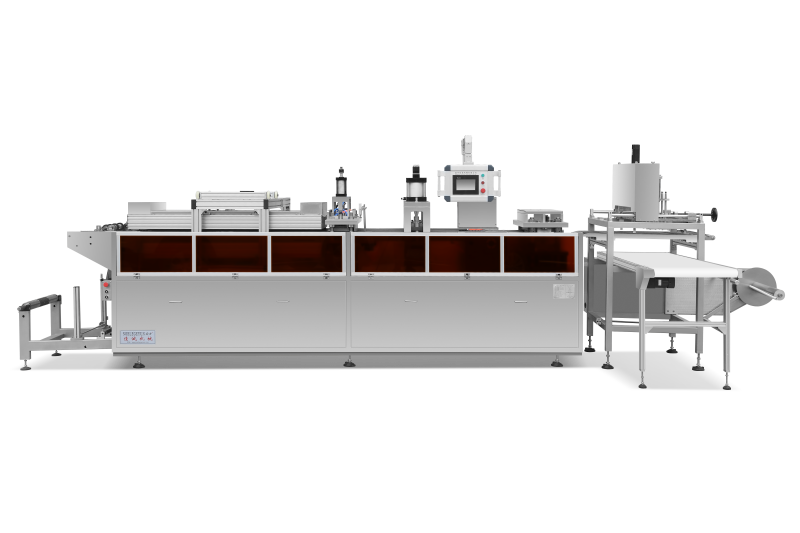
フューチャー・マーケット・インサイト(FMI)が2026年2月に発表した調査によると、世界の生分解性包装市場は2026年に134億米ドルに達し、2036年までに年平均成長率(CAGR)6.1%で拡大し、242億米ドルを超えると予測されています。この分野における素材需要の約41%をポリ乳酸(PLA)が占めており、最終用途別の需要では食品包装が40%以上を占めています。このことから、熱成形技術はこの移行の中心的な役割を担っています。
FMIは、使い捨てプラスチックを対象とした法規制の構造的見直しが進み、認証済みのコンポスト可能な包装形態の採用が加速し、最終処分インフラが整備されたことによって成長が促進されたと分析しています。調査で成長が顕著な地域として特定されたのは、中国、インド、ドイツです。ただし、成長ペースについてはアナリスト間で見解が一致しておらず、例えばモードール・インテリジェンス社は、小売業者がサプライヤー評価表にコンポスト可能性能の指標を導入していることを背景に、生分解性プラスチック包装分野が2026年から2031年にかけて年率20.1%の高いCAGRで拡大すると予測しています。一方で、両調査機関とも、バイオベースの熱成形包装が試験ライン段階から量産体制へと移行しつつあるという方向性については合意しています。
加工における課題
ボトルネックはもはや需要ではなく、製造可能性です。PLAは熱成形ライン上で極めて扱いにくいことで知られています。その有効な成形温度範囲は非常に狭く、シートが金型にたわんで入り始める温度と、脆化したり金型に付着したりする温度の間で、一般的にはわずか15–20℃と見積もられています。また、PLAは吸湿性も高く、周囲の湿気を吸収したシートは、適切に乾燥・取扱いされない限り、成形中に白濁・気泡・亀裂を生じます。
PPやPSといった対応性の高い汎用樹脂向けに設計された旧式設備では、PLAへの切替時に作業員が高廃棄率を報告しています。加熱過多では金型への付着が起き、加熱不足では脆化による割れが発生します。家庭用コンポスト可能なカップ・トレイ導入を公約した小売チェーンや食品ブランド各社は今、自社の意図ではなく、契約パッケージャーが保有する機械設備こそが、実現速度を制限する要因であることに気づき始めています。
機器の応答
機械メーカーは、より厳密な熱設計でこれに応えています。すなわち、ピロメーターによる温度フィードバックを用いた高精度赤外線加熱とゾーンごとの独立制御、壁厚分布の再現性を確保するサーボ駆動式プラグアシスト、そして結晶化をサイクルごとに一貫して維持するための金型温度の能動的管理です。また、月曜日にPETを加工していたラインが、火曜日にはPLAへと材料を切り替えることが可能で、その際のダウンタイムがフルシフト分もかからない——こうした迅速な材料切替能力が、近年の調達入札において差別化の要件として注目されています。
加工業者にとって、このビジネス上の合理性は明快です。現時点では、PLAのトライフォーミング加工における利益率は、一般向けPETを上回っていますが、これは廃材率を確実に抑えられる事業所に限られます。欧州およびアジアの一部地域では関連法規制が次第に厳格化しており、競合他社よりも先にこの技術力を構築できるかどうかの勝負は、数四半期単位で決まります。