 EN
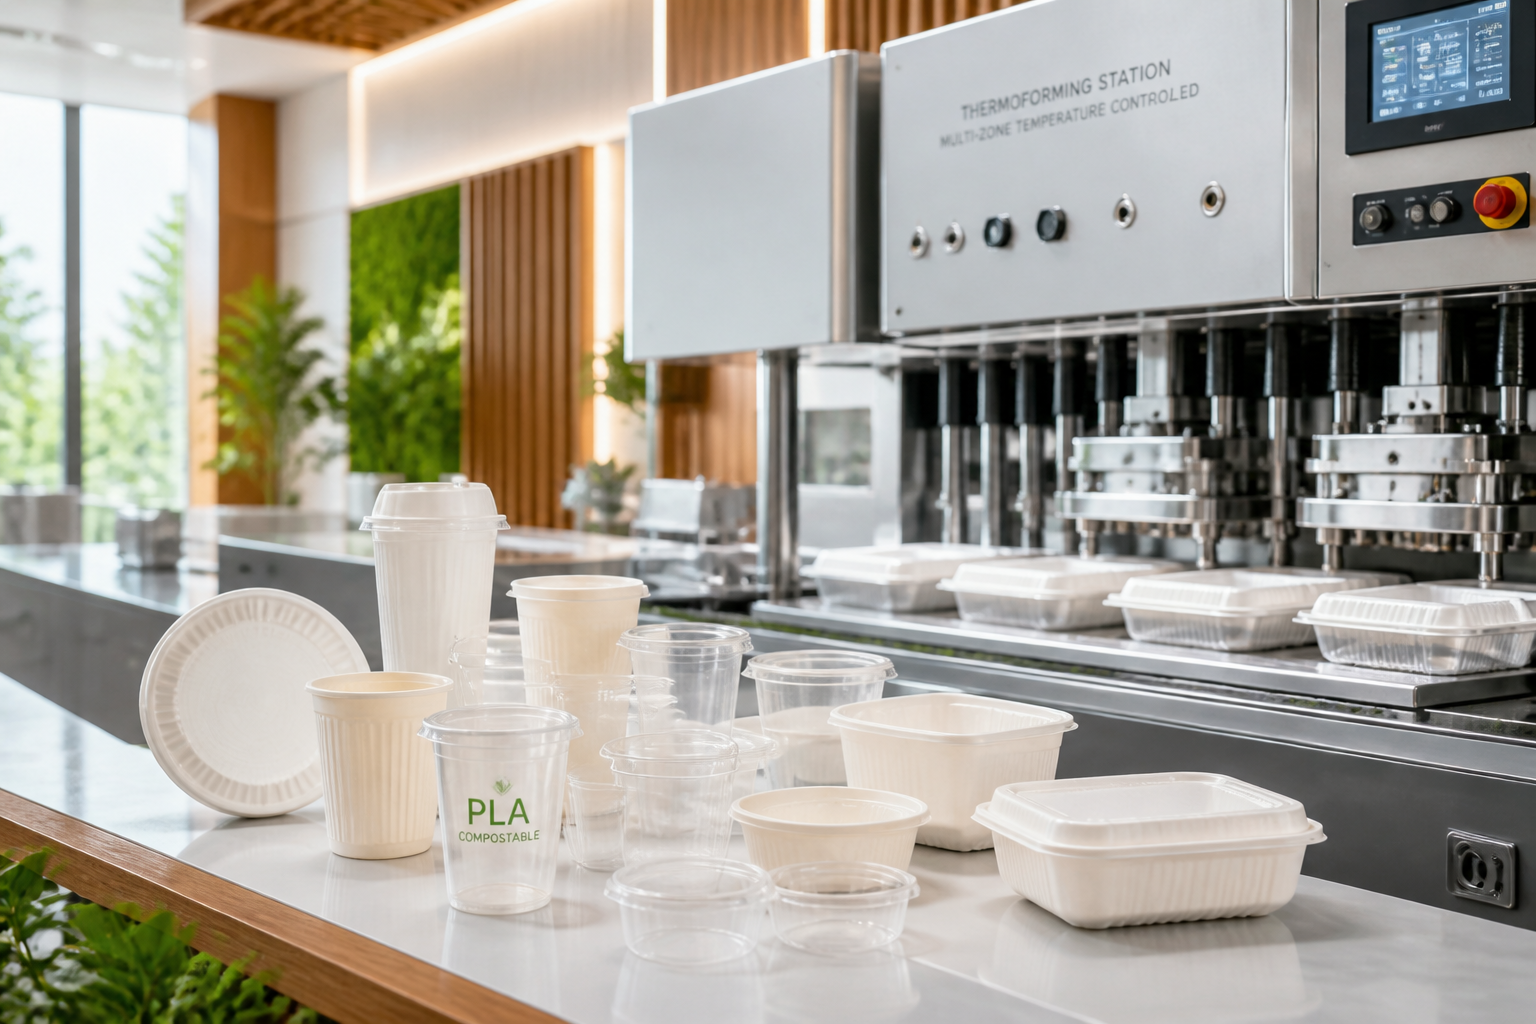
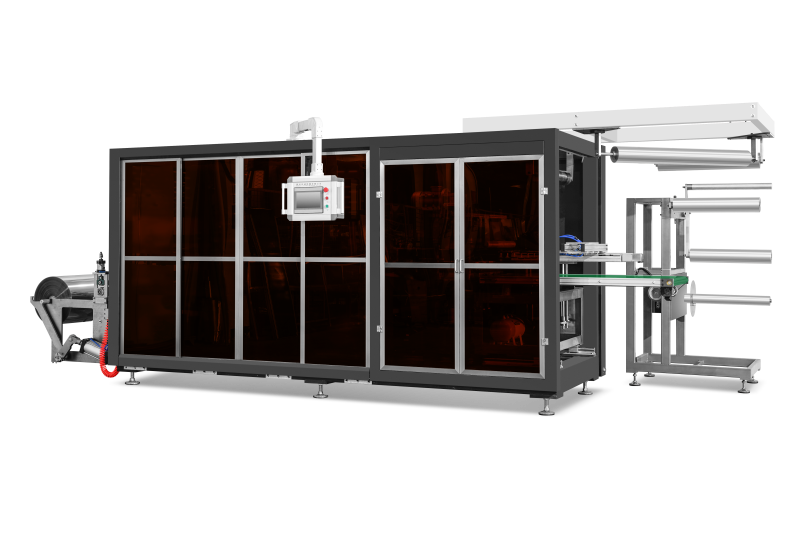
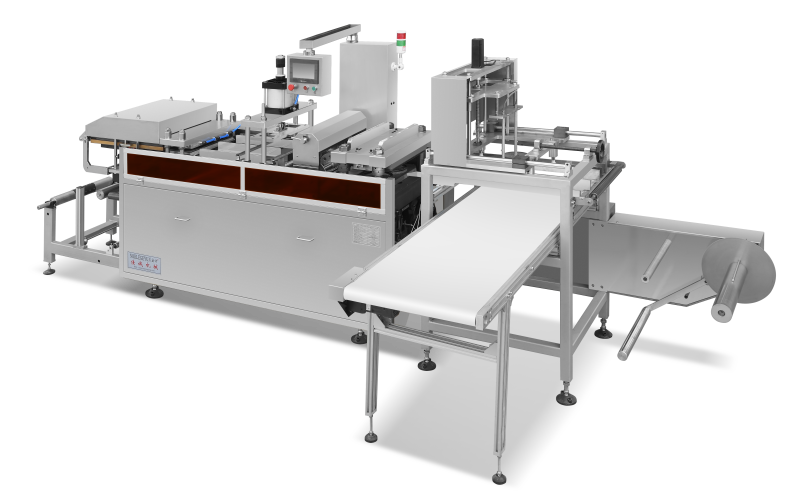
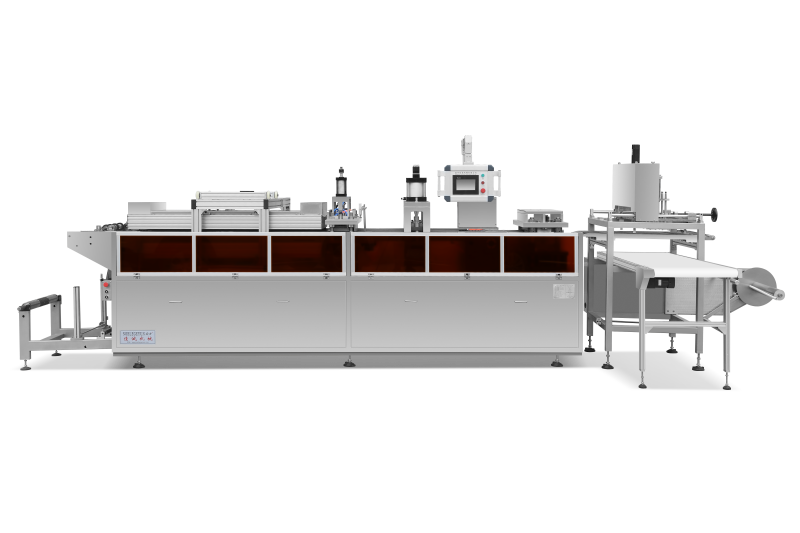
Preve-se que o mercado global de embalagens biodegradáveis atinja USD 13,4 bilhões em 2026 e cresça a uma TAC de 6,1% até ultrapassar USD 24,2 bilhões em 2036, segundo pesquisa publicada em fevereiro de 2026 pela Future Market Insights (FMI). O ácido poliláctico (PLA) representa cerca de 41% da demanda por materiais nesse segmento, e as embalagens para alimentos representam mais de 40% da demanda final — posicionando a termoformação diretamente no centro dessa transição.
A FMI atribui o crescimento a uma mudança estrutural na legislação voltada para plásticos de uso único, acelerando a adoção de formatos certificados como compostáveis e melhorando a infraestrutura para o fim de vida útil. Os principais centros de crescimento identificados no estudo incluem China, Índia e Alemanha. Os analistas não concordam quanto ao ritmo — a Mordor Intelligence, por exemplo, projeta que o segmento de embalagens plásticas biodegradáveis crescerá a uma taxa anual composta (CAGR) mais acentuada de 20,1% entre 2026 e 2031, à medida que os varejistas incorporam métricas de compostabilidade nas fichas de avaliação de fornecedores —, mas ambas as instituições concordam quanto à direção: os formatos termoformados à base de bio-materiais estão migrando de linhas-piloto para cronogramas de produção.
O problema de processamento
O gargalo já não é a demanda; é a capacidade de fabricação. O PLA é notoriamente temperamental em uma linha de termoformação. A sua janela útil de conformação é estreita — comumente estimada em apenas 15–20 °C entre a temperatura na qual a chapa afunda no molde e a temperatura na qual ela se torna frágil ou adere à ferramenta. O material também é higroscópico: chapas que absorveram umidade ambiente turvam, formam bolhas ou racham durante a conformação, a menos que sejam adequadamente secas e manuseadas.
Em equipamentos antigos projetados para commodities mais tolerantes, como PP ou PS, operadores relatam altas taxas de refugo durante as trocas para PLA — o superaquecimento causa aderência ao molde, enquanto o subaquecimento provoca fissuração frágil. Cadeias de varejo e marcas de alimentos que se comprometeram com programas de copos e bandejas compostáveis estão agora descobrindo que os parques de máquinas de seus fornecedores terceirizados — e não suas intenções — são o fator limitante da velocidade.
Resposta do equipamento
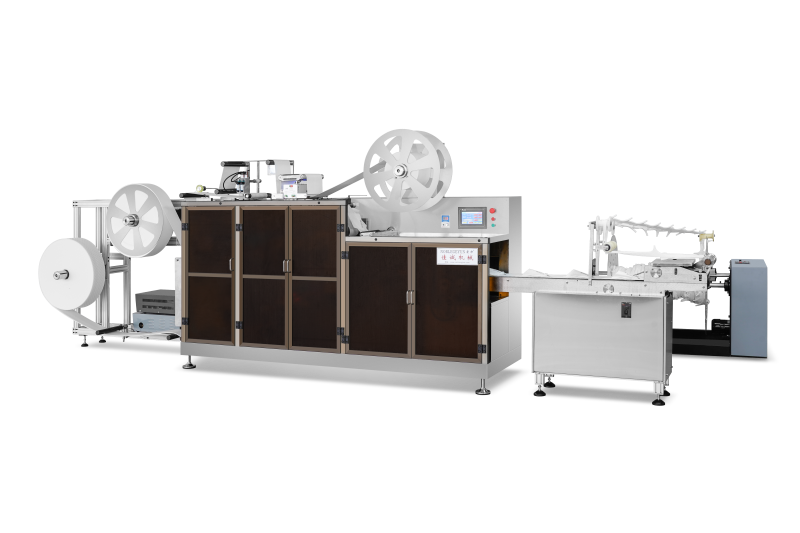
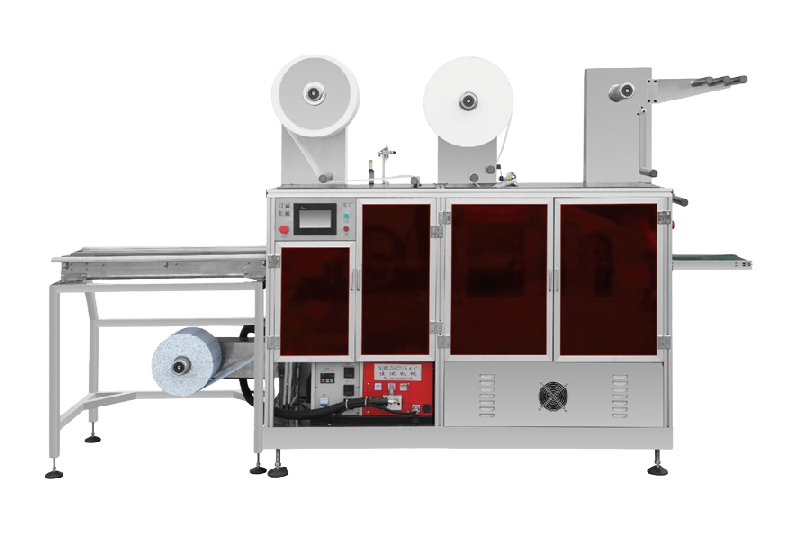
Os fabricantes de máquinas estão respondendo com arquiteturas térmicas mais precisas: aquecimento por infravermelho com retroalimentação por pirômetro e controle zona por zona, assistência por plug servoacionado para distribuição repetível da espessura das paredes e gerenciamento ativo da temperatura do molde para manter a cristalização consistente ciclo após ciclo. A capacidade de troca rápida de materiais — passando de PET na segunda-feira para PLA na terça-feira sem uma jornada inteira de inatividade — está surgindo como uma especificação diferenciadora em licitações de compra.
Para os conversores, a lógica comercial é direta. As margens de termoformação de PLA atualmente superam as do PET commodity, mas apenas para oficinas capazes de manter as taxas de refugo sob controle. Com a legislação se tornando mais rigorosa em toda a Europa e em partes da Ásia, a janela para desenvolver essa capacidade antes que os concorrentes o façam é medida em trimestres, não em anos.