 EN
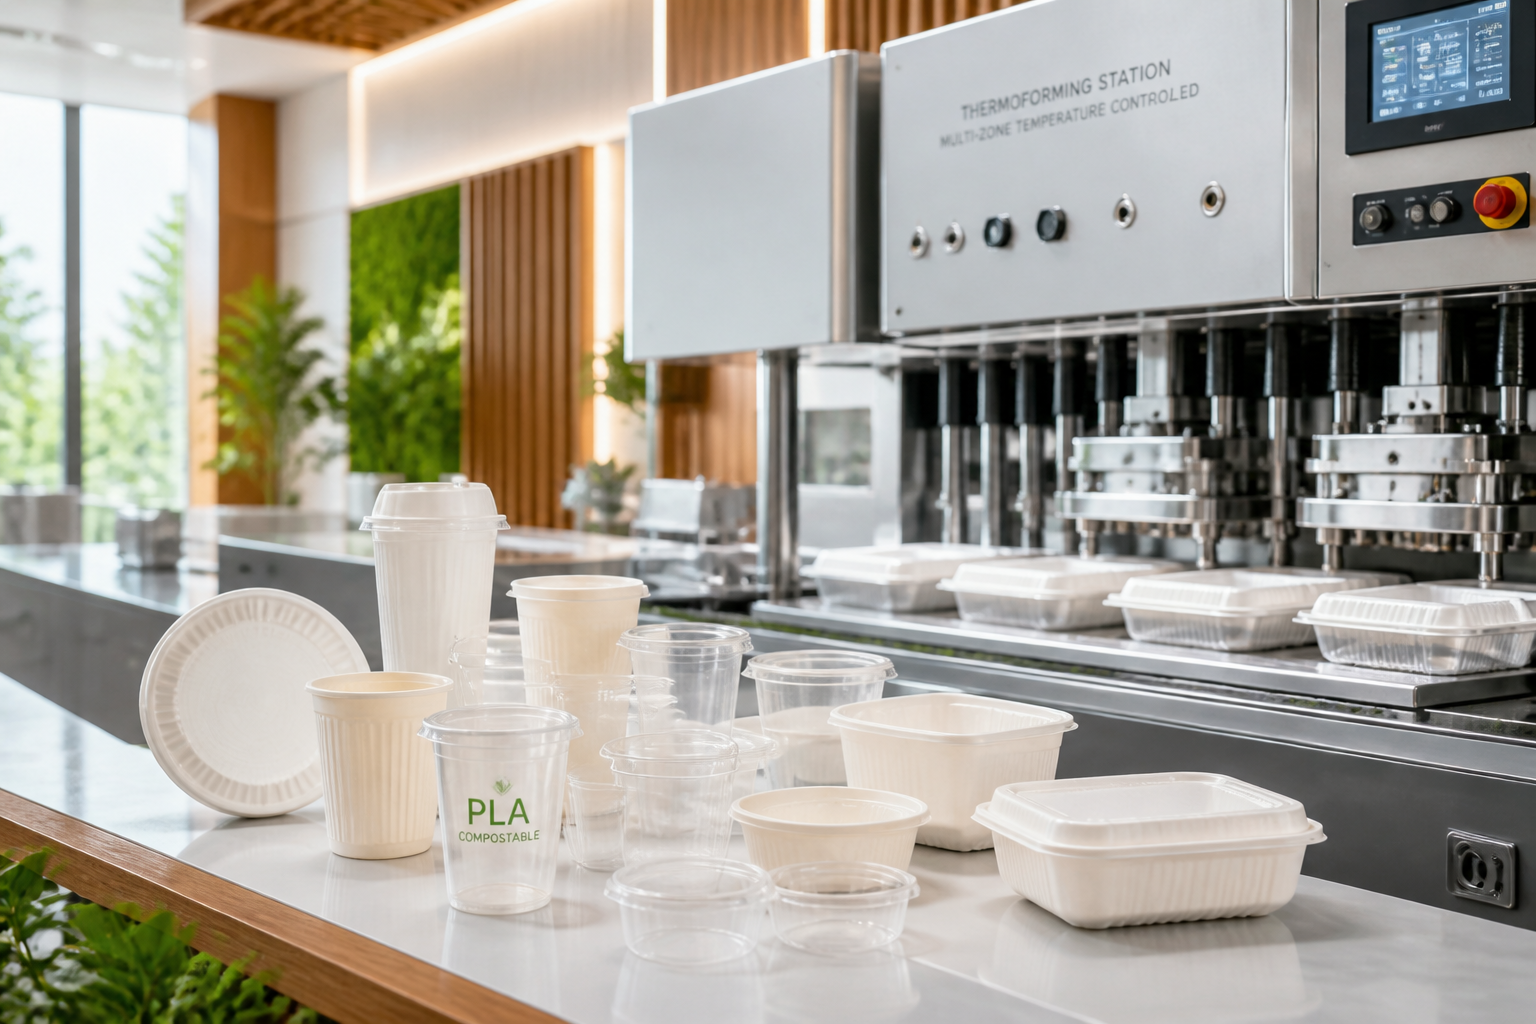
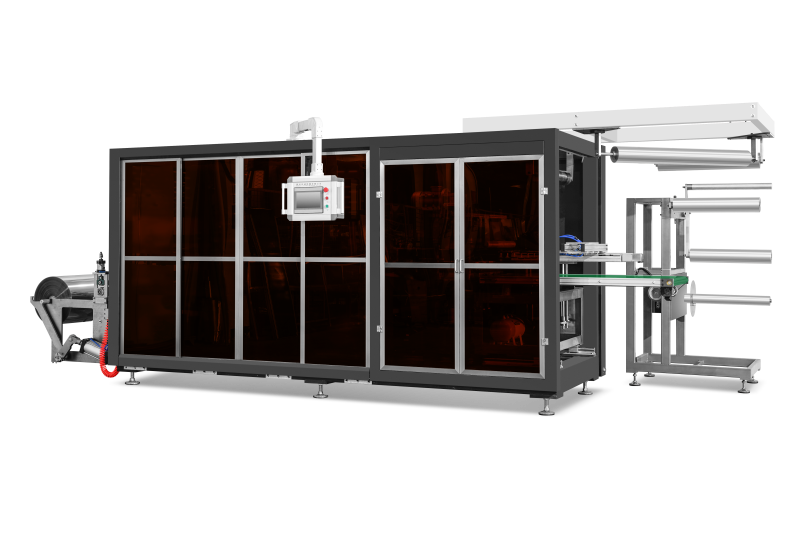
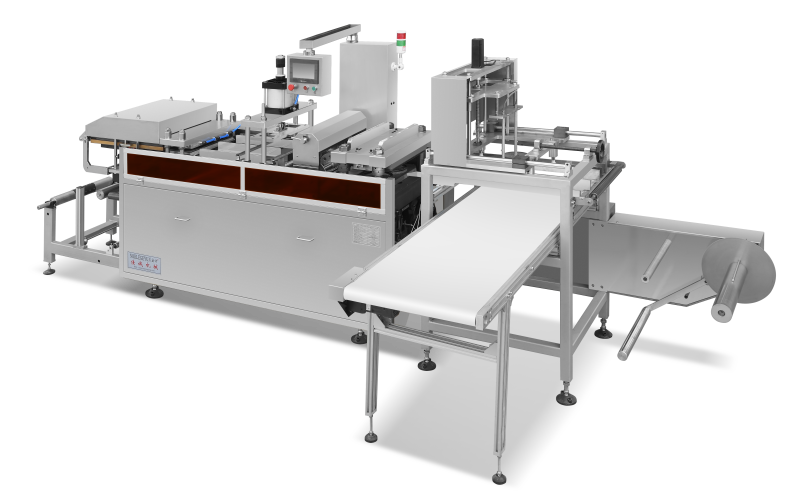
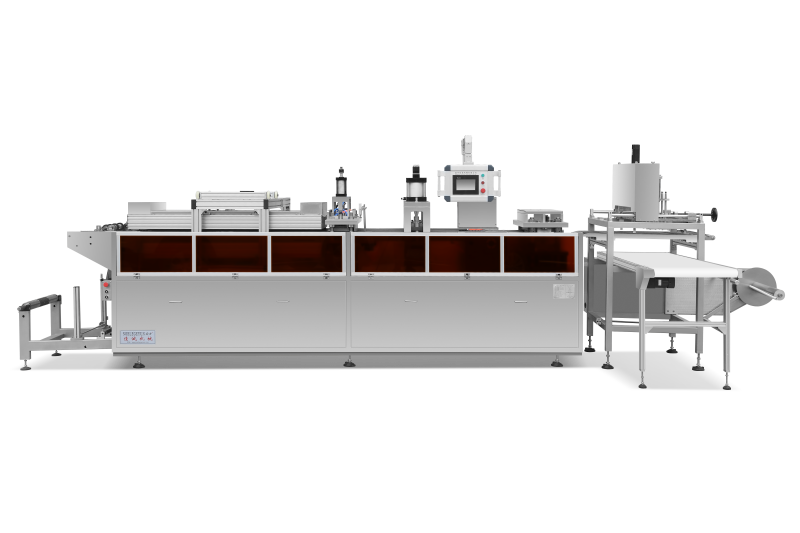
Ang pandaigdigang merkado ng biodegradable packaging ay inaasahang aabot sa USD 13.4 bilyon noong 2026 at lumalawak nang may 6.1% na CAGR upang lampas sa USD 24.2 bilyon para sa 2036, ayon sa pananaliksik na nailathala noong Pebrero 2026 ng Future Market Insights (FMI). Ang polylactic acid (PLA) ay sumasaklaw ng humigit-kumulang 41% ng demand sa materyales sa sektor na ito, samantalang ang food packaging ay kumakatawan sa higit sa 40% ng demand sa end-use—na nagpaposisyon sa thermoforming bilang sentro ng transisyon.
Itinuturing ng FMI ang paglago bilang resulta ng istruktural na pagbabago sa batas na tumutugon sa mga plastik na ginagamit isang beses lamang, na nagpapabilis sa pagtanggap ng mga sertipikadong compostable na format, at nagpapabuti sa imprastraktura para sa huling yugto ng buhay. Ang mga lugar kung saan may mataas na paglago ay kinilala sa pag-aaral, kasama ang Tsina, India, at Alemanya. Hindi magkakasundo ang mga analista sa bilis ng paglago — halimbawa, ang Mordor Intelligence ay hinahatulan na ang segment ng biodegradable plastic packaging ay lalago nang mas mabilis na 20.1% CAGR mula 2026 hanggang 2031 habang isinasama ng mga retailer ang mga sukatan ng compostability sa mga scorecard ng kanilang supplier — ngunit parehong pumapayag ang dalawang grupo sa direksyon: ang bio-based thermoformed na format ay lumilipat mula sa mga pilot line patungo sa mga produksyon na iskedyul.
Ang problema sa proseso
Ang botelek na punto ay hindi na ang demand; ito ay ang kakayahang mag-produce. Ang PLA ay sikat dahil sa kanyang pagiging sensitibo sa isang thermoforming line. Ang kanyang kapaki-pakinabang na forming window ay maliit — karaniwang tinataya sa 15–20°C lamang sa pagitan ng temperatura kung saan ang sheet ay bumabagsak papasok sa mold at ng temperatura kung saan ito ay naging matigas o nakadikit sa tooling. Ang materyal ay nagpapalipas din ng tubig: ang sheet na sumipsip ng kahalumigmigan mula sa kapaligiran ay magkakaroon ng ulap, mga butas, o sira habang ina-form maliban kung tama ang pagpapatuyo at paghawak.
Sa mga lumang kagamitan na ginawa para sa mas pasensiyoso at madaling gamiting mga produkto tulad ng PP o PS, ang mga operator ay nag-uulat ng mataas na porsyento ng sirang produkto (scrap) habang nagbabago ng materyal patungo sa PLA — ang sobrang init ay nagdudulot ng pagdikit ng material sa mold, samantalang ang kulang sa init ay nagdudulot ng matigas at nababasag na resulta. Ang mga retail chain at food brand na nangako ng compostable cup at tray program ay ngayon ay natutuklasan na ang mga makina ng kanilang kontratadong packager — hindi ang kanilang layunin — ang tunay na hadlang sa bilis ng produksyon.
Tugon ng kagamitan
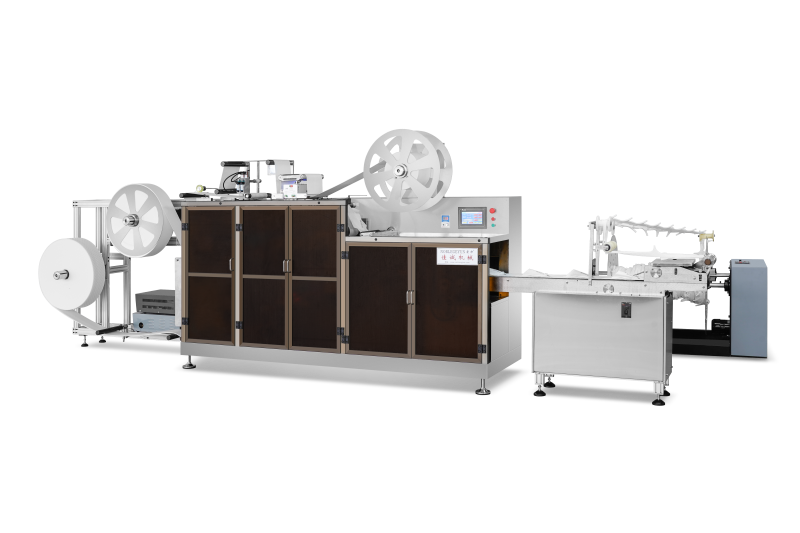
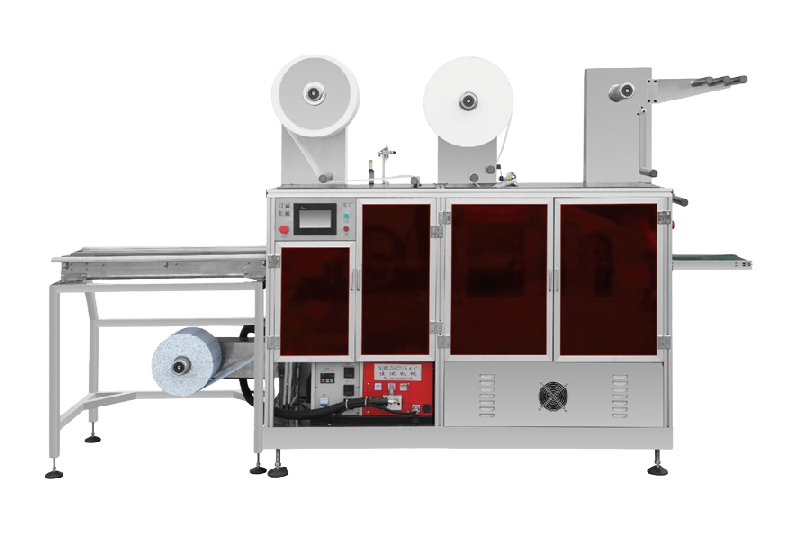
Ang mga tagapagawa ng makina ay sumasagot sa pamamagitan ng mas mahigpit na thermal architecture: eksaktong pag-init gamit ang infrared (IR) kasama ang feedback mula sa pyrometer at kontrol bawat zone, servo-driven plug assist para sa paulit-ulit na distribusyon ng kapal ng pader, at aktibong pamamahala ng temperatura ng mold upang panatilihin ang pare-pareho ang crystallization sa bawat siklo. Ang kakayahang mabilis na palitan ang materyales — halimbawa, mula sa PET noong Lunes papunta sa PLA noong Martes nang walang buong shift na downtime — ay unti-unting naging isang natatanging katangian sa mga kahilingan para sa pagbili.
Para sa mga converter, ang komersyal na lohika ay simple lamang. Ang mga kita mula sa thermoforming ng PLA ay kasalukuyang mas mataas kaysa sa mga karaniwang PET, ngunit ito lamang para sa mga shop na kayang kontrolin ang antas ng scrap. Dahil sa pagsikip ng mga batas sa buong Europa at ilang bahagi ng Asya, ang panahon upang itayo ang kakayahan na ito bago gawin ito ng mga kalaban ay sinusukat sa quarter, hindi sa taon.