 EN
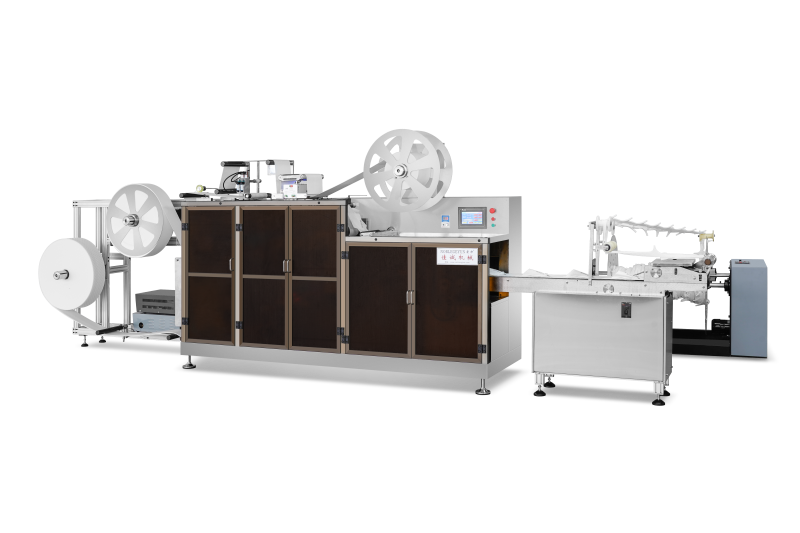
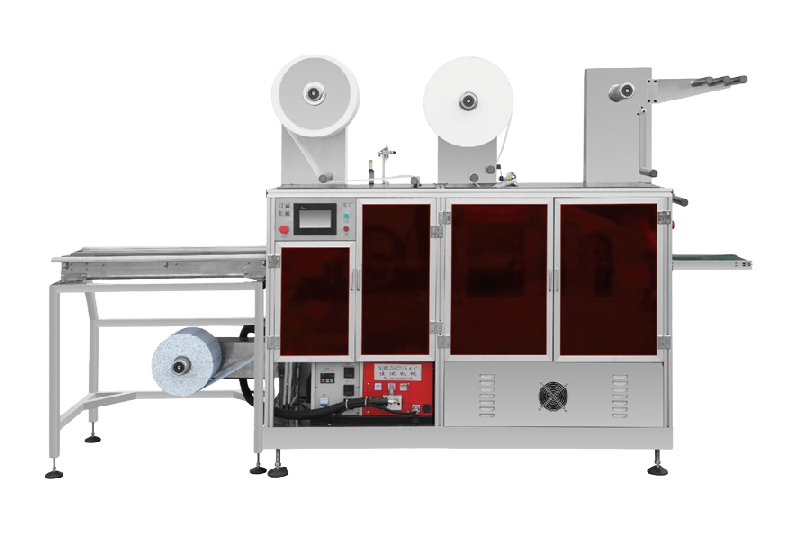
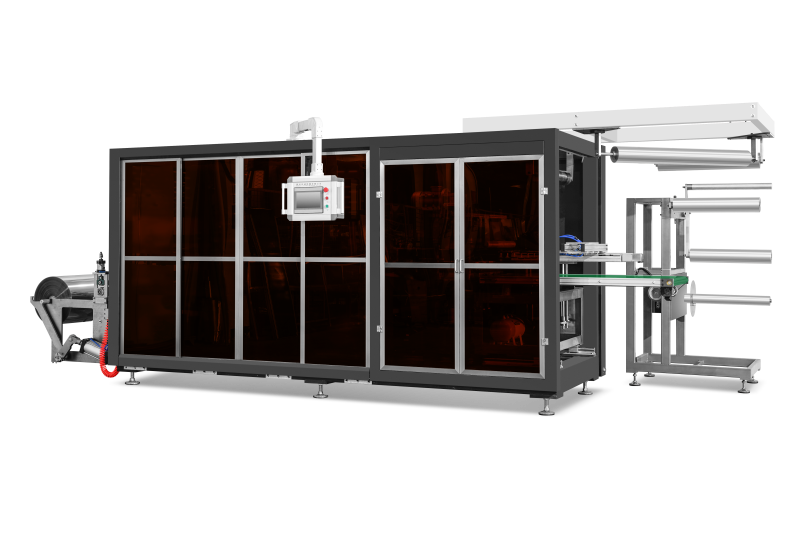
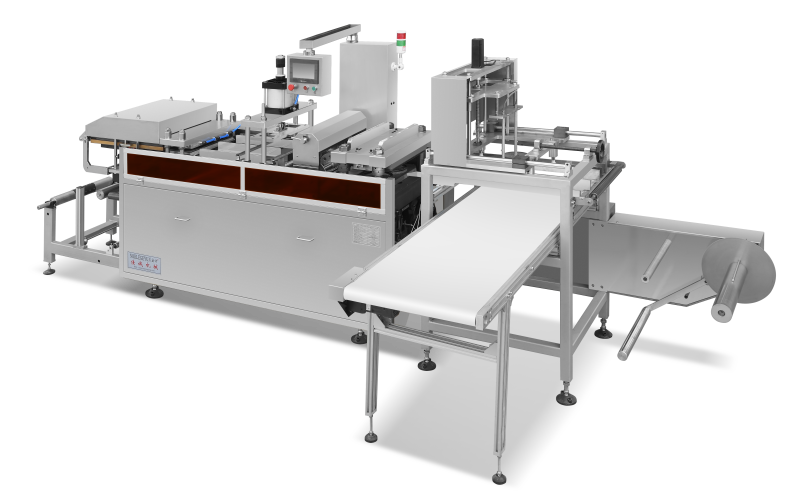
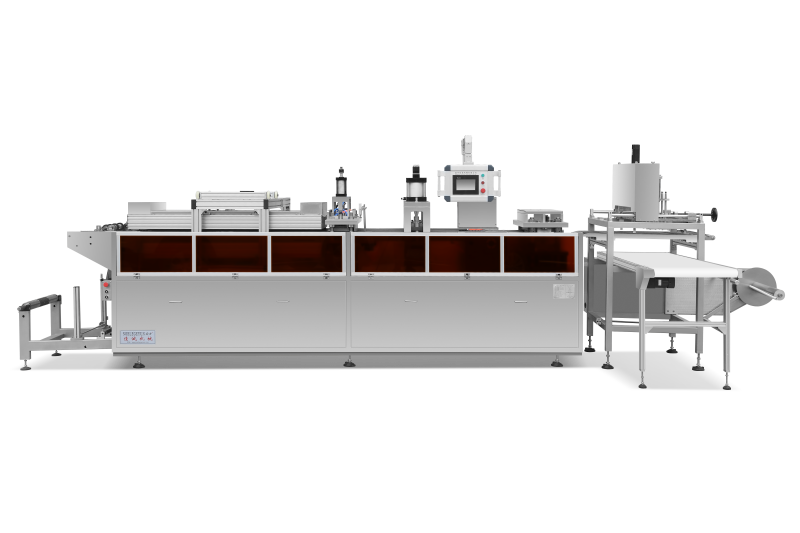
Der weltweite Markt für Thermoform-Kunststoffe soll laut dem jüngsten globalen Bericht des Unternehmens The Business Research Company im Jahr 2026 ein Volumen von 59,52 Milliarden US-Dollar erreichen und damit von 54,65 Milliarden US-Dollar im Jahr 2025 um eine durchschnittliche jährliche Wachstumsrate von 8,9 % wachsen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, während Nordamerika weiterhin der größte Markt bleibt. Gleichzeitig wird prognostiziert, dass der Markt für Thermoform-Maschinen selbst gemäß Cognitive Market Research von rund 1,69 Milliarden US-Dollar bis Ende 2026 auf über 2,12 Milliarden US-Dollar anwachsen wird – ein deutliches Signal dafür, dass Hersteller nicht nur mehr Verpackungen, sondern auch neue Maschinen kaufen.
Was sich innerhalb dieser Maschinen verändert, ist bedeutender als die Dollarbeträge.
Servoantriebe verdrängen pneumatische und hydraulische Antriebe
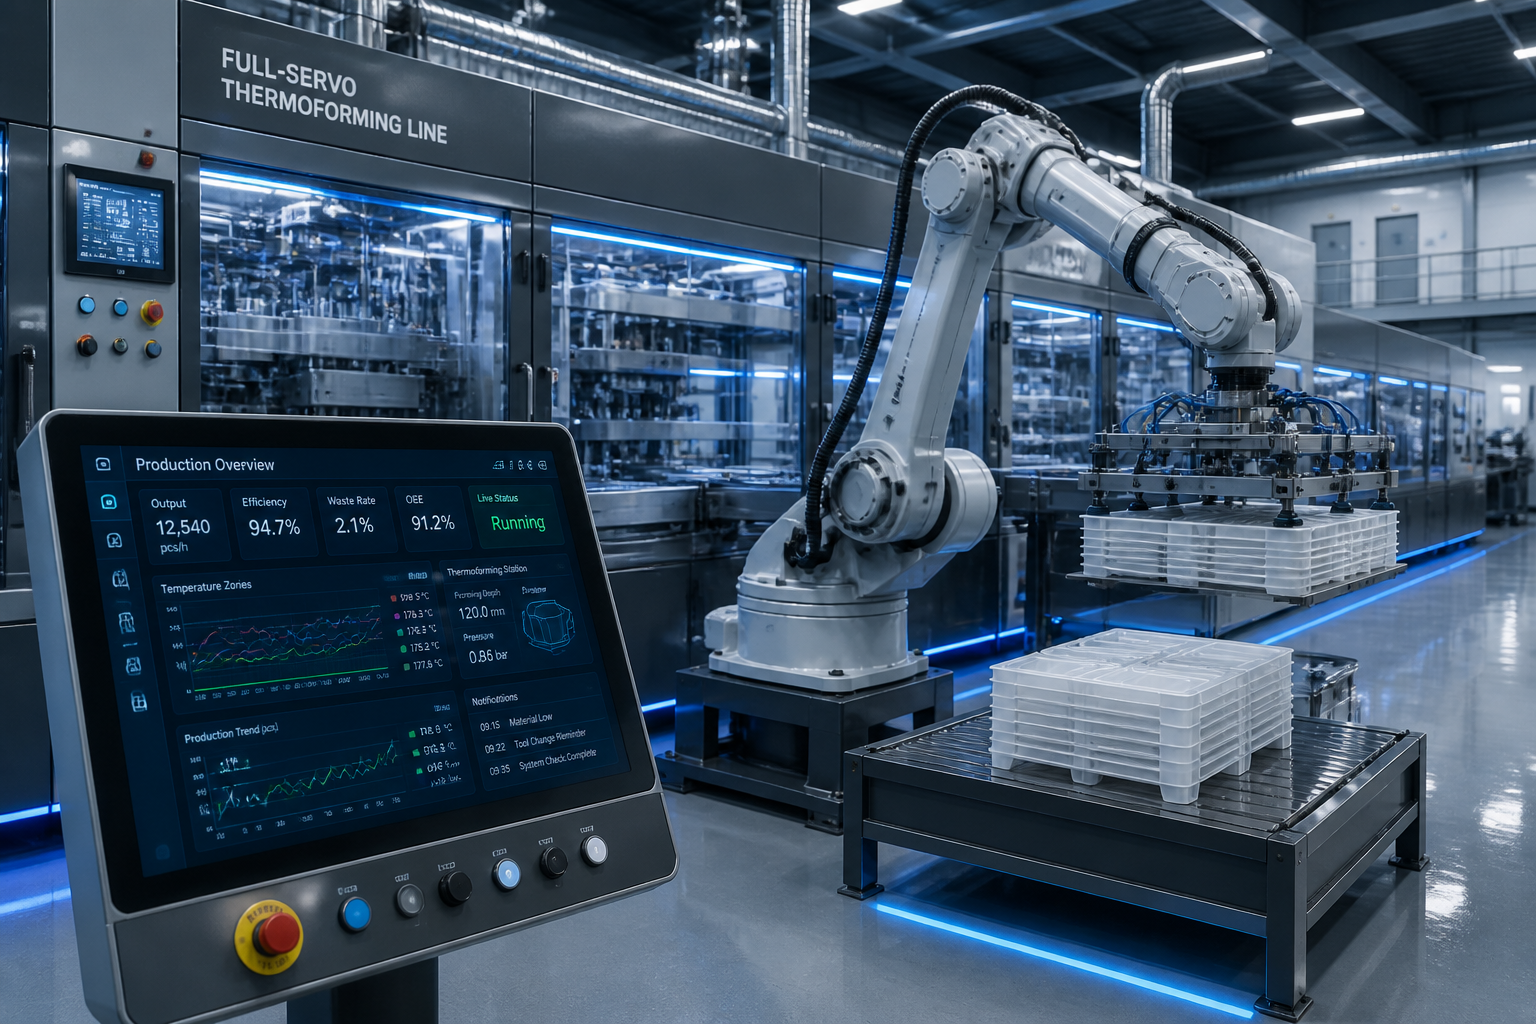
Der prägende Ausrüstungstrend der letzten zwei Jahre ist der Übergang von pneumatischen und hydraulischen Antrieben zu vollservogesteuerten Systemen. Servogesteuerte Umform- und Schneidprozesse ermöglichen eine wiederholgenaue Positionierungs- und Geschwindigkeitssteuerung im Bereich eines Bruchteils eines Millimeters – was sich unmittelbar in die Fähigkeit zu dünneren Materialstärken, kürzeren Zykluszeiten und weniger Ausschuss übersetzt. Während das Hubprofil einer pneumatischen Anlage mit dem Luftdruck und der Umgebungstemperatur schwankt, ist das Bewegungsprofil einer servogesteuerten Anlage ein gespeichertes Rezept – identisch um 2 Uhr morgens und um 14 Uhr, reproduzierbar über verschiedene Produktionsstätten hinweg und nachprüfbar für Kunden mit Anforderungen an die Lebensmittelsicherheit.
Robotik verlagert sich stromaufwärts
Die Integration von Robotern hat sich von einer Showroom-Neuheit zu einer Produktionslinien-Anforderung entwickelt. Hochgeschwindigkeits-Robotersysteme übernehmen heute am Ende von Thermoform-Linien das Entnehmen, Stapeln und Palettieren von Teilen und eliminieren damit die manuelle Handhabung, die historisch gesehen die Durchsatzleistung begrenzte und in lebensmittelverträglichen Umgebungen das Risiko einer Kontamination mit sich brachte. Dieser Trend ist insbesondere bei der Massenfertigung von Bechern, Deckeln und Schalen deutlich erkennbar, wo der Endbereich – und nicht die Formstation – zum Engpass geworden ist.
Industrie 4.0 erreicht die Angebotsphase
Käufer fordern zudem Daten an. Die Prozessüberwachung, die Heiztemperaturen, Umformdrücke und Zykluszeiten pro Charge protokolliert, taucht zunehmend in Einkaufsspezifikationen auf – getrieben durch Qualitätsmanagementsysteme in der Lebensmittel-, Pharmazie- und Medizinproduktpackung. Das Dünngewicht-Thermoformen – das voraussichtlich rund 36 % des Marktanteils im Prozesssegment halten wird – ist besonders auf eine präzise Parametersteuerung angewiesen; Kunden aus dem Bereich Medizinverpackung verlangen Rückverfolgbarkeitsdokumentationen, die herkömmliche Maschinen schlicht nicht liefern können.
Für Maschinenbauer hat sich das Wettbewerbsfeld vom Preis pro Tonne Ausgangsleistung hin zur Gesamtbetriebskostenrechnung verschoben: Energie pro Zyklus, Ausschussquote, Rüstzeit sowie die Verfügbarkeit von Prozessdaten. Für Verarbeiter bedeutet dies, nicht nur eine Maschine zu kaufen, sondern einen Datenstrom.