 EN
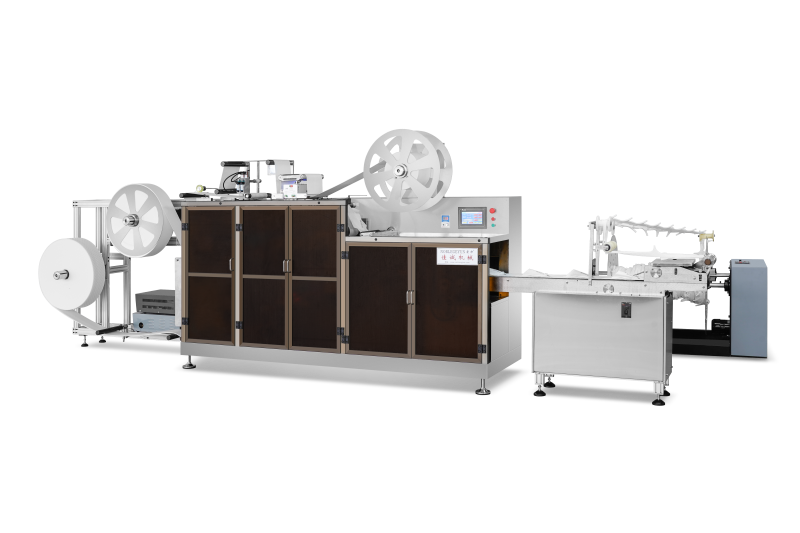
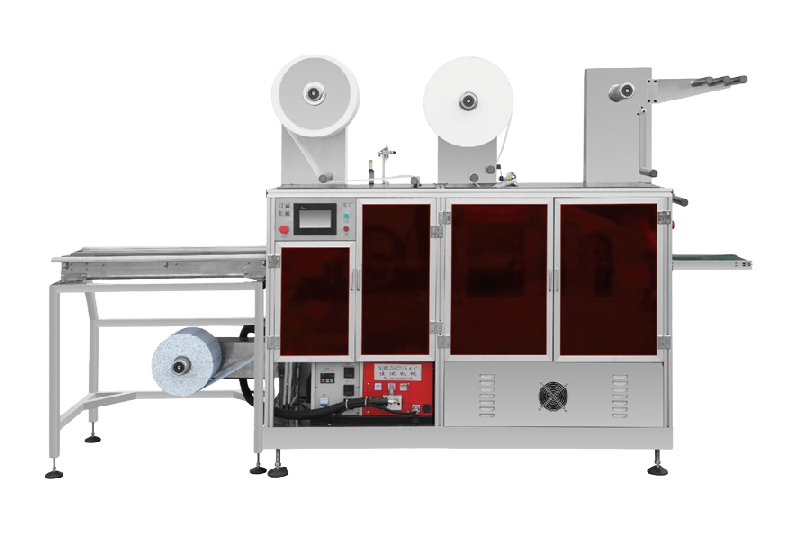
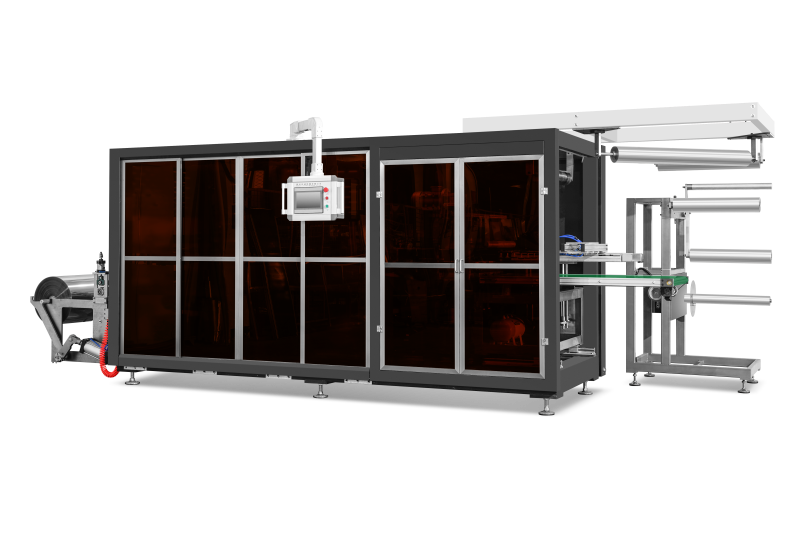
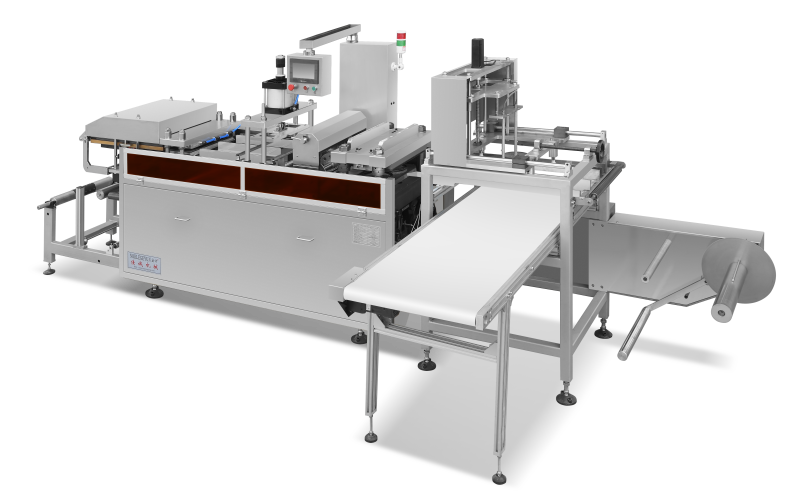
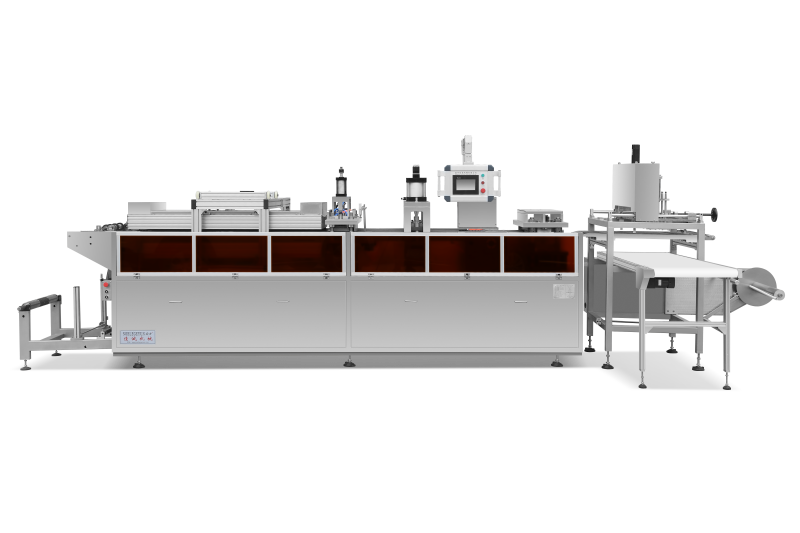
Se prevé que el mercado global de plásticos termoformados alcance los 59 520 millones de USD en 2026, tras crecer desde los 54 650 millones de USD en 2025 a una tasa anual compuesta del 8,9 %, según el informe global más reciente de The Business Research Company. La región Asia-Pacífico es la de mayor crecimiento, mientras que Norteamérica sigue siendo la más grande. Por su parte, se pronostica que el mercado de maquinaria para termoformado pasará de aproximadamente 1690 millones de USD a más de 2120 millones de USD para finales de 2026, según Cognitive Market Research: una señal clara de que los productores no solo están adquiriendo más envases, sino también nuevas máquinas.
Lo que está cambiando dentro de esas máquinas resulta más significativo que las cifras en dólares.
Los servomecanismos desplazan a los sistemas neumáticos e hidráulicos
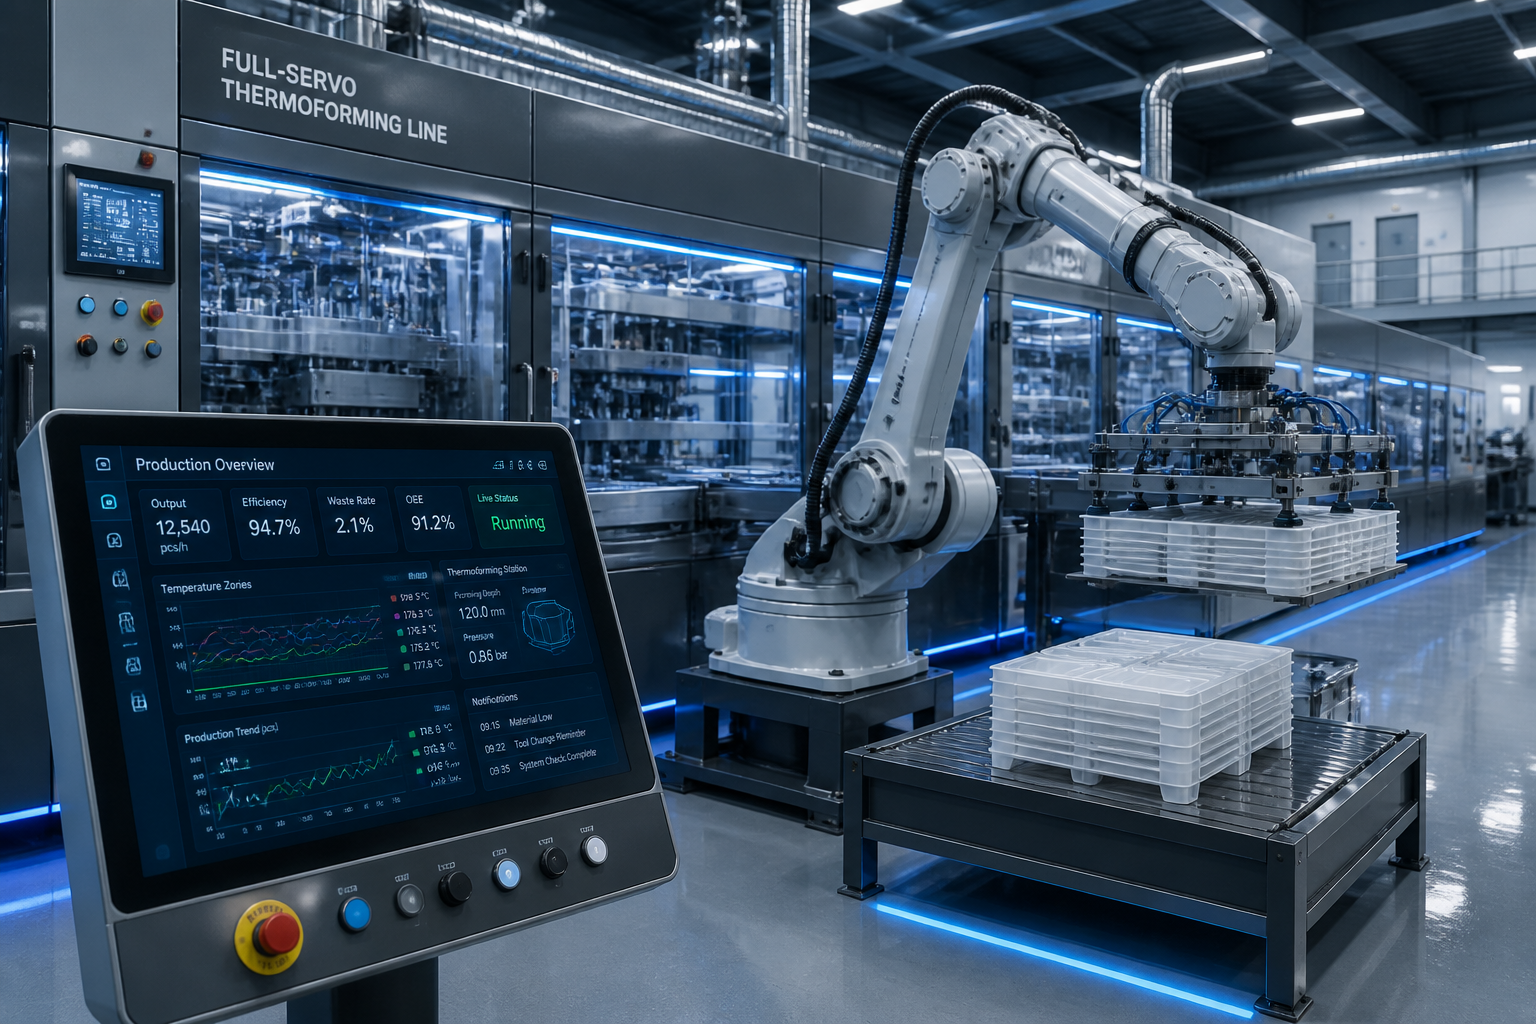
La tendencia dominante en equipos durante los últimos dos años es la transición desde la accionamiento neumático e hidráulico hacia sistemas completamente servocontrolados. La conformación y el corte accionados por servomotores ofrecen un control repetible de posición y velocidad con una precisión de una fracción de milímetro, lo que se traduce directamente en mayor capacidad para procesar láminas más delgadas, tiempos de ciclo más rápidos y menor generación de desechos. Mientras que el perfil de carrera de una línea neumática varía según la presión del aire y la temperatura ambiente, el perfil de movimiento de una línea servocontrolada es una receta almacenada: idéntica a las 2:00 a.m. y a las 2:00 p.m., reproducible entre distintas plantas y auditables para clientes del sector de seguridad alimentaria.
La robótica avanza hacia etapas previas
La integración robótica ha pasado de ser una novedad en el salón de exhibición a un requisito en la línea de producción. Actualmente, los sistemas robóticos de alta velocidad realizan la extracción de piezas, su apilamiento y paletización en la etapa final de las líneas de termoformado, eliminando la manipulación manual que históricamente limitaba la capacidad de producción e introducía riesgos de contaminación en entornos aptos para alimentos. Esta tendencia es especialmente evidente en la producción en alta volumetría de vasos, tapas y bandejas, donde la etapa final —y no la estación de termoformado— se ha convertido en el cuello de botella.
La Industria 4.0 entra en la fase de cotización
Los compradores también exigen datos. La supervisión de procesos que registra las temperaturas de calentamiento, las presiones de conformado y los tiempos de ciclo por lote está apareciendo en las especificaciones de compra, impulsada por los sistemas de calidad en el embalaje de alimentos, productos farmacéuticos y dispositivos médicos. El termoconformado de calibre reducido —que se espera que represente aproximadamente el 36 % de la participación de mercado por segmento de proceso— depende especialmente de un control riguroso de los parámetros, y los clientes del embalaje médico requieren documentación de trazabilidad que las máquinas antiguas simplemente no pueden generar.
Para los fabricantes de máquinas, el campo competitivo ha cambiado del precio por tonelada de producción al costo total de propiedad: energía por ciclo, porcentaje de desechos, tiempo de cambio de configuración y disponibilidad de datos del proceso. Para los transformadores, la implicación es adquirir no solo una máquina, sino también un flujo de datos.